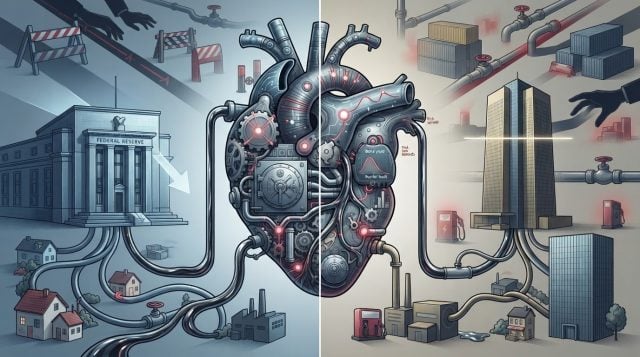
El banco suizo veía innecesario apresurar cambios en octubre y esperaba una pausa del BCE; la Fed recorta y el BCE se queda quieto: la prudencia que anticipó J. Safra Sarasin choca con el riesgo laboral y los corazones del sistema financiero siguen haciendo los ajustes mientras la oferta y la demanda desde los puntos de origen de las cadenas de suministro sigue intervenida.
Por Bruno Sommer
Los bancos centrales de las dos mayores economías avanzadas cerraron la semana con un mensaje divergente. La Reserva Federal recortó los tipos en 25 puntos básicos, hasta el rango de 3,75%-4,00%, mientras que el Banco Central Europeo mantuvo sin cambios sus tres tipos de referencia por tercera reunión consecutiva. La decisión estadounidense contrastó con el escenario de prudencia que había planteado Karsten Junius, economista jefe y director de análisis de investigación económica de Bank J. Safra Sarasin, quien consideraba que ninguno de los dos bancos centrales necesitaba apresurarse a subir los tipos en octubre.
En un informe previo a las reuniones, Junius sostenía que, aunque persistían los riesgos de inflación, la Fed y el BCE debían sopesar la presión inflacionaria derivada de los precios de la energía y el impacto del endurecimiento de las condiciones financieras. Para el economista, ese equilibrio aconsejaba paciencia: el BCE mantendría los tipos sin cambios y la Fed podía permitirse esperar. El banco suizo incluso contemplaba la posibilidad de que el siguiente movimiento de la Fed fuera una subida en diciembre, con un tipo terminal en el rango de 4,75%-5,00%.
La realidad fue distinta. La Fed aplicó su segundo recorte consecutivo y justificó la decisión en que, si bien la inflación “sigue elevada”, los riesgos a la baja para el empleo habían aumentado. La tasa de desempleo se situó en el 4,3% y el crecimiento del empleo prácticamente se estancó. La medida no fue unánime: dos miembros votaron en contra, uno a favor de un recorte de 50 puntos básicos y otro partidario de mantener los tipos. El CPI estadounidense se mantenía en el 3,0% interanual, tanto en términos generales como en la lectura subyacente, con un alza del 4,1% en la gasolina y del 1,5% en el índice de energía.
El BCE, en cambio, cumplió el guion anticipado por Junius. Mantener los tipos resultó coherente con una inflación de la zona euro que bajó al 2,1% en octubre, cerca del objetivo del 2%, impulsada por una caída del 1,0% en los precios de la energía. A ello se sumó el endurecimiento espontáneo de las condiciones financieras en la eurozona, provocado por las preocupaciones fiscales en Francia, que elevaron los rendimientos de la deuda soberana y ampliaron los diferenciales de los países periféricos. Ese contexto redujo la urgencia de un ajuste adicional por parte de Fráncfort.
La divergencia deja una lectura clara para los mercados: la Fed priorizó la incipiente debilidad del mercado laboral sobre una inflación todavía por encima del objetivo, mientras que el BCE pudo permitirse la pausa porque la inflación se acercaba a meta y las condiciones financieras ya se estaban tensando por la vía de los mercados. La prudencia que anticipó J. Safra Sarasin encontró así su mejor expresión en Fráncfort; en Washington, la urgencia laboral se impuso.
Análisis | Cuando el ajuste viene del núcleo financiero, no del equilibrio entre oferta y demanda
La divergencia entre la Fed y el BCE deja una pregunta incómoda: ¿hasta qué punto el ajuste económico proviene de un reequilibrio real entre oferta y demanda, y hasta qué punto de las condiciones impuestas desde el corazón del sistema financiero? Cuando los tipos, la liquidez, las primas de riesgo y las garantías se mueven por decisiones de política o por estrés en los mercados, el coste del ajuste no recae necesariamente sobre quienes generan los desequilibrios. Golpea con especial dureza a pymes, hogares endeudados y proyectos de inversión de largo plazo, mientras que los actores con mayor poder de mercado o acceso privilegiado a financiación pueden resistir mejor e incluso ampliar su posición relativa.
El problema se agrava cuando la oferta y la demanda ya están distorsionadas por intervenciones políticas, conflictos bélicos o alteraciones de las cadenas de suministro que benefician a determinados actores sobre otros. En ese contexto, la política monetaria puede combatir la inflación de demanda, pero difícilmente resuelve una inflación de oferta. Subir tipos no desbloquea un puerto, no sustituye una fuente de energía ni diversifica una cadena de suministro; a menudo solo distribuye el coste del ajuste y puede consolidar rentas de quienes están mejor posicionados.
No se trata de atribuir una intencionalidad generalizada a cada decisión política o empresarial, sino de subrayar un riesgo de diseño: si el ajuste se impone desde el núcleo financiero mientras la oferta y la demanda siguen intervenidas, la política monetaria gana en disciplina macroeconómica pero pierde en precisión distributiva. El resultado puede ser una inflación más persistente, un crédito más caro para la economía productiva y una mayor concentración de mercado. Por eso, la lectura crítica no invalida las decisiones de la Fed y el BCE, pero sí las condiciona: sin políticas fiscales, energéticas, de competencia y de diversificación de suministros, el ajuste financiero corre el riesgo de sustituir al ajuste real en lugar de acompañarlo.
Por Bruno Sommer
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia