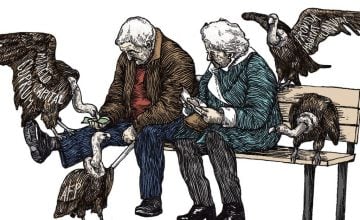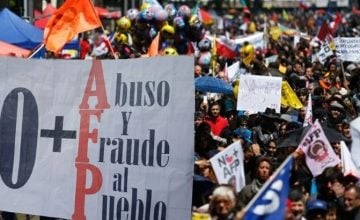
Mientras las inversiones de las Administradoras de Fondos de Pensiones (AFP)) apostaban a que las tasas de interés de Estados Unidos bajarían, la jugada terminó en pérdidas millonarias y en la caída de los fondos D y E. Como consecuencia directa, 359.707 personas que hoy están en edad de jubilarse resultaron afectadas, y otras 85.996 personas ya pensionadas por retiro programado enfrentarán un recálculo a la baja de sus pensiones.
Así lo revelan las cifras de la Superintendencia de Pensiones revisadas por CIPER, que evidencian el costo que asumen los trabajadores por decisiones de inversión que no salieron como se esperaba.
La crisis generada por las abultadas pérdidas de los fondos previsionales por US$7.700 millones en apuestas a tasas de Estados Unidos, generó un impacto estimado superior a los US$11.000 millones en los ahorros previsionales. El Fondo E, considerado el más conservador del sistema y que reúne a cerca de 770 mil afiliados— de los cuales más de 60 mil superan los 60 años—, acumuló una caída real de 10,39% entre enero y septiembre de 2026, el segundo peor desempeño desde que se tienen registros, mientras que el Fondo D registró una merma de 6,38% en el mismo período.
Quienes mantienen sus ahorros en los fondos D y E fueron las más perjudicadas por las inversiones que las AFP realizaron en instrumentos financieros, apostando a una baja de las tasas de interés en Estados Unidos pese a la alta inestabilidad política y económica del escenario actual, incluida la guerra que encabeza Donald Trump contra Irán. A ello se suma que la Reserva Federal (FED) decidió mantener hasta diciembre la tasa de interés en su nivel presente, lo que impide recuperar la apuesta en el corto plazo.
Pero ¿qué fue lo que sucedió? Entre enero y septiembre de 2026, el sistema previsional chileno experimentó un derrumbe en la rentabilidad de los fondos supuestamente más conservadores, debido a que estos fueron expuestos a operaciones arriesgadas, inestables y de largo plazo con instrumentos financieros conocidos como swaps. En términos simples, se trata de contratos mediante los cuales dos partes acuerdan intercambiar los flujos de pagos generados por sus respectivas posiciones: la primera cede los pagos de su instrumento a la segunda, y recibe a cambio los de la posición de esta última.
En este tipo de acuerdos financieros, una de las partes abona un interés fijo y percibe de la otra un interés variable, por lo que el resultado económico beneficia a una y perjudica a otra según las fluctuaciones del mercado. Específicamente, las AFP pactaron con bancos nacionales y extranjeros entregar una tasa variable y cobrar una fija, con la expectativa de que los tipos de interés en EE. UU. descendieran por debajo de su costo. Sin embargo, ocurrió el escenario opuesto y las entidades previsionales tuvieron que cubrir dichas pérdidas utilizando los fondos de los cotizantes
Las AFP apuestan y los trabajadores sufren las consecuencias
Las consecuencias de esta apuesta fueron enormes. El Fondo E, considerado el más conservador, registró una contracción real acumulada de -10,39% (-7,39% en términos nominales), tras sufrir una caída mensual de -4,92% real en septiembre. En tanto, el Fondo C retrocedió -1,50% real y el Fondo D cayó -6,38% real. En términos patrimoniales, los activos netos administrados por el Fondo E sufrieron una merma de US$4.825,84 millones entre diciembre de 2025 y septiembre de 2026, pasando de US$25.526,63 millones a US$20.700,79 millones al cierre del tercer trimestre.
Este derrumbe coincidió con que hasta junio de 2026 había en el Fondo D un número mayoritario de personas —331.529 afiliados— en edad de jubilar, según estadísticas de la Superintendencia. De estos, 231.490 eran mujeres de más de 60 años. También había 66.024 mayores de 70 años que ahora deberían esperar a que el fondo se recupere si no desean verse afectados por la pérdida. Además, había un total de 28.178 personas en edad de jubilación en el Fondo E —el más dañado— que aún no habían iniciado sus trámites de pensión. De ellas, 5.057 corresponden a mayores de 70 años y otras 20.030 a mujeres, el grupo más afectado por la caída en la rentabilidad, según la base de datos de la Superintendencia, consignó CIPER.
Las fallas de las AFP según los expertos
El impacto en de la crisis entre los afiliados difiere según variables como la permanencia en los multifondos, la distribución del saldo o si el retiro ocurrió durante las mayores pérdidas de las AFP. Con todo, los analistas coinciden en un fallo estructural: las alternativas que debían ser conservadoras resultaron ser las más riesgosas.
Así lo planteó el doctor en Economía de la Universidad de Boston, Roberto Bonifaz, cuya hipótesis es que «el Fondo E se gestionó, durante al menos dos años, con un riesgo distinto del que se les comunicó a quienes lo eligieron”.
Asimismo, indicó que con la información que se encuentra disponible no es posible saber si lo sucedido fue una decisión deliberada, un efecto de manada o la falta de visión de largo plazo. Sobre el volumen de los contratos swaps del Fondo E, Bonifaz señaló que “los datos muestran que la posición (en swaps) del E se abultó más que la del C y la del D, sobre todo desde 2025, y que nadie la detuvo a tiempo”.
Por su parte, el vicedecano de la Facultad de Economía y Negocios de la Universidad de Chile, José Luis Ruiz, puso el énfasis en que el mandato legal de las AFP es invertir en instrumentos que garanticen una adecuada seguridad y rentabilidad y que, a su juicio, el error radicó en concentrar la gestión en maximizar los retornos esperados, descuidando el control de los riesgos.
“Las AFP también fallaron en gestionar la graduación de riesgo entre los distintos multifondos, la cual debería decrecer de manera ordenada desde el Fondo A (mayor riesgo) hasta el Fondo E (menor riesgo). No basta con limitar la inversión en renta variable del Fondo E a un máximo del 5% para catalogarlo como el menos expuesto a la volatilidad accionaria; es imprescindible gestionar el riesgo interno del fondo”, dijo Ruiz a CIPER.
El académico enfatizó la necesidad de establecer límites y expuso que “la principal falla radicó en perder de vista el objetivo esencial del sistema: garantizar la mejor tasa de reemplazo”.
Bajo su criterio, es indispensable generar condiciones de mayor estabilidad en las inversiones, bajo el respaldo de «controles de riesgo rigurosos y adecuados por parte de las administradoras».
Imagen destacada: Isidoro Valenzuela.
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia
Artículos Relacionados
El colmo: las AFP arriesgaron los ahorros y el Gobierno de Kast pide postergar jubilaciones tras millonarias pérdidas previsionales
Hace 2 semanas