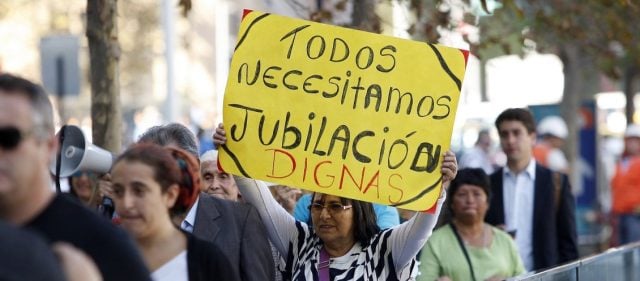
Originalbeitrag: Todo legal y con plata ajena: el Estado permitió apuestas de las AFP que dejaron pérdidas por US$10.000 millones
Über zwei Jahrzehnte hinweg erweiterte der Staat schrittweise den gesetzlichen Rahmen, damit die AFP die Ersparnisse der Arbeitnehmer in spekulative Instrumente investieren konnten, was dazu führte, dass im September 2026 die Pensionsfonds Verluste von über 10 Milliarden US-Dollar verzeichneten.
Die vom Pensionssuperintendenten Joaquín Cortez vor dem Senat präsentierten Zahlen zeigen, dass dieser Vermögensverlust nicht nur die Altersvorsorge von 360.000 Personen, die sich im Rentenalter befinden, sofort beeinträchtigte, sondern auch die jährliche Neubewertung anderer 85.000 Pensionäre, die der Regelung zur planmäßigen Auszahlung unterliegen.
Das Paradoxe an diesem Szenario ist, dass die Verwaltungsgesellschaften kein Gesetz gebrochen haben; vielmehr setzten sie, so berichtete CIPER, die Vorsorgeersparnisse unter einem Regulierungsrahmen ein, der vom Staat selbst in den letzten zwei Jahrzehnten gestaltet wurde.
„Der Staat erlaubte dies, indem er Vorschriften und Richtlinien erließ, die nicht einmal vom Kongress genehmigt wurden, weil die geltenden Regelungen dies zulassen“, so das Forschungsmedium.
Risiken bei Swap-Operationen
Zwischen Januar und September 2026 erlebte das chilenische Rentensystem einen drastischen Rückgang der Rentabilität der angeblich konservativsten Fonds, da sie riskanten, unbeständigen und langfristigen Operationen mit Finanzinstrumenten, die als Swaps bekannt sind, ausgesetzt waren. Vereinfacht gesagt handelt es sich um Verträge, bei denen zwei Parteien zustimmen, die Zahlungströme aus ihren jeweiligen Positionen auszutauschen: Die erste gibt die Zahlungen ihres Instruments an die zweite ab und erhält im Gegenzug die Zahlungsströme der Position der zweiten.
In solchen finanziellen Vereinbarungen zahlt eine der Parteien einen festen Zins und erhält von der anderen einen variablen Zins, sodass das wirtschaftliche Ergebnis je nach Marktfluktuationen einer Partei zugutekommt und der anderen schadet. Konkret vereinbarten die AFP, mit nationalen und ausländischen Banken einen variablen Zinssatz zu zahlen und einen festen zu erhalten, in der Erwartung, dass die Zinsen in den USA unter ihre Kosten fallen würden. Allerdings trat das Gegenteil ein, und die Vorsorgeeinrichtungen mussten diese Verluste mit den Ersparnissen der Beitragszahler abdecken.
CIPER stellte fest, dass, obwohl die Gesetz Nr. 19.031 von 1994 den AFP erlaubte, diese Instrumente ausschließlich zur Absicherung gegen potenzielle Finanzrisiken zu nutzen, eine Serie von administrativen Änderungen diese defensive Maßnahme in ein langfristiges Spekulationsinstrument verwandelte und dadurch die Vorsorgeersparnisse extremer Volatilität aussetzte.
Diese regulatorische Lockerung wurde durch Dekrete und Beschlüsse der Pensionssuperintendentur und die Genehmigungen verschiedener Finanzminister der letzten zwei Jahrzehnte eingeführt, ohne dass eine Genehmigung des Kongresses erforderlich war.
Drei Meilensteine des Deregulierungprozesses
Akademiker und Experten, die von dem Forschungsmedium konsultiert wurden, identifizierten drei entscheidende Meilensteine in diesem Deregulierungprozess. Der erste ereignete sich im Oktober 2008 mit der Resolution Nr. 24, die die Verwaltungsgesellschaften ermächtigte, in Forwards und Währungs- und Zinsswaps zu investieren, um Rentabilität zu erzielen, wodurch das ursprüngliche Ziel der Absicherung aufgegeben wurde.
Laut Dr. Roberto Bonifaz, einem Wirtschaftswissenschaftler, „eröffnete diese Maßnahme das Risiko, Positionen mit Derivaten einzunehmen, begrenzt durch eine Obergrenze, die den Betrag und nicht die Dauer maß, die jedoch sowohl für Fonds A als auch für Fonds E identisch war.“
Der zweite Wendepunkt kam im Juni 2012, als die Resolution Nr. 46 und der Allgemeine Standard Nr. 69 die Kontrolle über die Risikopolitik an die eigenen Vorstands- und Investitionsausschüsse jeder AFP delegierten, wodurch jegliche regulatorischen Obergrenzen für Verluste abgeschafft wurden, wie der Akademiker der Universidad de Santiago, Víctor Silva, warnte.
Schließlich führte die Allgemeine Norm Nr. 242 im Mai 2019 zur Konsolidierung der finanziellen Gefährdung. Laut Bonifaz ermöglichte diese Regelung, „dass Investmentderivate mit demselben Basiswert ohne Berücksichtigung der Fälligkeitstermine kompensiert werden konnten“.
Bilanziell bedeutete dies, dass ein Swap-Vertrag über zwanzig Jahre mit einem solchen über nur drei Monate ausgelöscht werden konnte, „obwohl der erste bei weitaus größerem Risiko als der zweite lag“ aufgrund der großen Schwankungen über einen langen Zeitraum.
Gestützt auf diese rechtlichen Lizenzen stieg die Exposition der chilenischen Fonds im laufenden Jahrzehnt. Laut Daten der Zentralbank, die von Bonifaz zitiert werden, stiegen die Swap-Verträge über ausländische Zinsen von einem Referenzbetrag von 3.286 Millionen US-Dollar im Januar 2022 auf die enormen 270.713 Millionen US-Dollar im Dezember 2025.
Diese finanzielle Explosion entstellte die Natur der konservativsten Multifonds vollständig. Da es keine differentiellen Begrenzungen nach Fondsklassen und keine Einschränkungen zur Laufzeit der Investitionen gab, übernahmen die Fonds D und E — gedacht für Personen, die kurz vor der Pensionierung stehen — sogar höhere Risiken als Fonds C, was der grundlegenden Logik des Schutzes der Vorsorgeersparnisse widersprach.
Für José Luis Ruiz, ehemaliges aktives Mitglied des Technischen Investitionsrates von 2019 bis 2023, begingen die Verwaltungsgesellschaften gravierende Managementfehler. „Da das gesetzliche Mandat der AFP darin besteht, in Instrumente zu investieren, die eine angemessene Sicherheit und Rentabilität garantieren, lag ein fundamentaler Fehler darin, die Verwaltung auf die Maximierung der erwarteten Erträge zu konzentrieren und dabei die Risikoüberwachung zu vernachlässigen“, sagt der Akademiker.
In Erklärungen gegenüber CIPER betonte Ruiz, dass „die AFP auch versäumten, die Risikostreuung zwischen den verschiedenen Multifonds zu steuern, die geordnet vom Fonds A (höchstes Risiko) bis zum Fonds E (geringstes Risiko) abnehmen sollte“, und wies darauf hin, dass es nicht ausreicht, die Aktienrendite im Fonds E auf 5 % zu beschränken, wenn nicht auch das interne Risiko kontrolliert wird.
Warnungen der Zentralbank
Die Folgen dieser Wetten gehen über den individuellen Schaden für zukünftige Rentner hinaus und bedrohen die nationale wirtschaftliche Stabilität. Seit 2024 warnte die Zentralbank in ihren Stabilitätsberichten, dass diese Änderung im Portfolio die kurzfristige Verschuldung gefährlich erhöht und ernsthafte „Spannungen“ auf dem Markt verursachen könnte.
Die Emissionsagentur warnte im November 2025, dass die AFP bei Verlusten aus diesen Operationen sofortige Liquidität benötigen, um Garantien an die internationale Banken zu zahlen, was sie zwingt, ihre sichersten Vermögenswerte in Chile zu veräußern, wie etwa die inländischen festverzinslichen Anleihen, was die Zinssätze nach oben drückt und das Wachstum und die Beschäftigung hemmt.
Erst im April dieses Jahres, nach zwei Jahren der Warnungen, erließ die Superintendentur die Resolution 549 und die Norm 362, um Grenzen für die potenziellen Verluste aus Derivaten festzulegen, eine regulatorische Wendung, mit der, so der Akademiker Víctor Silva, „die Intransparenz beendet wird, und der Regulator die Risikoverteilung jede Woche sehen kann“.
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia