Por Leopoldo Lavín Mujica
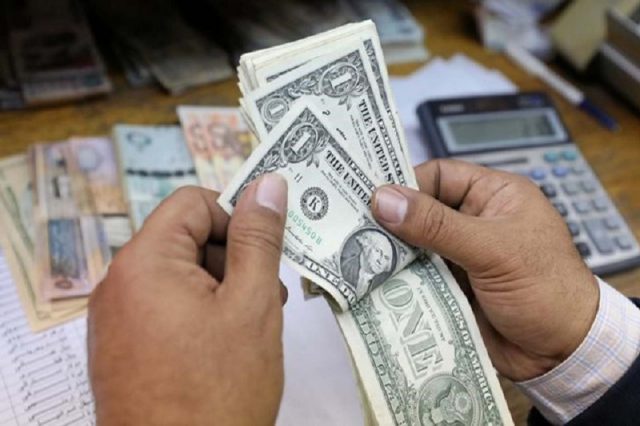
Las siete AFP chilenas, Capital, Cuprum, Habitat, Modelo, PlanVital, Provida y Uno, apostaron y perdieron 7.700 millones de dólares del ahorro de los trabajadores en contratos especulativos sobre las tasas de interés de Estados Unidos, según cifras de la Superintendencia de Pensiones reveladas por Bloomberg el martes 13 de octubre.
Del otro lado ganaron los bancos de Wall Street, Bank of America, Morgan Stanley y Citigroup, y los europeos Société Générale, BNP Paribas, Barclays y Deutsche Bank.
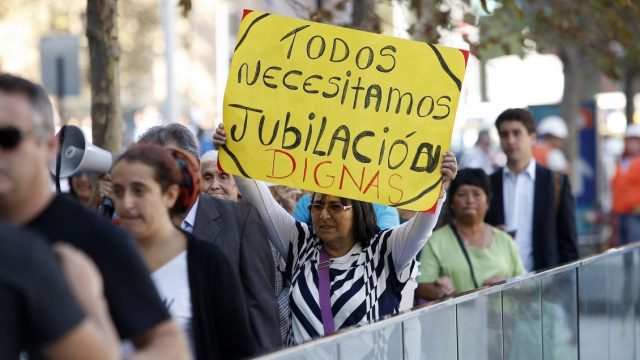
Las pensiones de un país donde la mitad de los jubilados recibe menos de 353 mil pesos al mes se juegan en el casino financiero internacional, cuyo centro es Wall Street.
El factor clave
Las AFP firmaron contratos que ganaban si las tasas de interés de Estados Unidos bajaban. Subieron: solo en septiembre, más de medio punto. Contratos que hace un año ganaban 1.400 millones de dólares registran hoy una pérdida de 7.700 millones.
El Fondo E perdió más del 10 % de su valor entre enero y septiembre, descontada la inflación. El fondo llamado conservador resultó el más arriesgado: las AFP lo cargaron de contratos especulativos justo donde el peligro era mayor. Y la jugada golpeó también al Fondo D, donde está la mayoría de quienes están por jubilar y ya no tienen tiempo para esperar.
La apuesta fue enorme, hecha por ejecutivos irresponsables. Los contratos se calculaban sobre montos de casi 700 mil millones de dólares: tres veces todo el ahorro previsional de los chilenos. Y las siete AFP hicieron exactamente la misma operación, como un rebaño.
Lo más revelador lo contó Bloomberg: ejecutivos de las propias AFP pidieron en privado a la Superintendencia de Pensiones que les prohibiera seguir especulando. ¿Por qué no paraban por su cuenta? Porque las reglas castigan a la AFP cuyos resultados se apartan del resto, como admite El Mercurio en su editorial del domingo 18.
Si una se retiraba y las demás seguían ganando, sus fondos rendirían menos que los de la competencia y perdería afiliados. Típica pulsión capitalista. Así, todas siguieron en el juego, juntas, conociendo el riesgo. No es un error de gestión: es la confesión de un sistema que convierte el ahorro de los trabajadores en ficha de casino.
En ese casino, la banca no pierde.
Ese dinero no se esfumó: cada contrato que las AFP cierran con pérdida se le paga a la otra parte. Según informes de la Superintendencia de Pensiones revisados por Radio Bío Bío, a fines de mayo, el Société Générale ya había ganado 577 millones de dólares, el Bank of America 549 millones y el BNP Paribas 457 millones.
Y mientras los afiliados perdían, las AFP como empresa privada seguían ganando: a junio de 2026, sus ganancias habían crecido 13,3 % en un año, gracias a las comisiones que cobran pase lo que pase…
El biministro Daniel Mas culpó al gobierno anterior. Pero el Superintendente de Pensiones advirtió a las AFP en 2024 y les exigió cambiar de rumbo en enero de 2025, y el Banco Central también dio la alarma. Las administradoras siguieron especulando con plata ajena.
Ese editorial de El Mercurio, el diario de la familia Edwards y voz histórica del gran empresariado, defiende el sistema con tres trucos.
Primero, achica la apuesta: de cada diez pesos que perdió el Fondo E, dice, solo tres se deben a la especulación de las AFP, y el resto sería “normal”, porque subieron las tasas. El Diario Financiero hizo la cuenta completa: ocho de cada diez. La diferencia es que El Mercurio llama “normal” a un riesgo que, según su propio editorial, le hace perder al fondo 12 % por cada punto de alza de las tasas.
Segundo, cambia de culpable: la regulación y la “crisis de 2019”, como llama a la rebelión de octubre. Tercero, omite: ni una palabra sobre las advertencias que las AFP ignoraron, los bancos que ganaron ni las comisiones que siguieron cobrando.
La diputada P. Jiles, del Partido de la Gente, respondió el viernes 16 con un llamado a un nuevo retiro del 10 %: «No son 30 pesos… son 11 mil millones de dólares», escribió. Su cifra coincide con el cálculo del Diario Financiero sobre el costo total de esta especulación para los afiliados. Su rabia está justificada.
Pero ya se vio. El retiro no saca a nadie del casino: “Es mi plata” es justamente la idea neoliberal sobre la que se construyó el sistema de cuentas individuales. Retirar ahora convierte en definitivas pérdidas que en parte todavía están en el papel. Y tras los tres retiros de 2020 y 2021, 3,8 millones de personas quedaron con sus cuentas en cero. Y hacerle un juicio a las AFP y a Wall Street aún no es posible.
Que las pensiones chilenas dependan de Wall Street tiene autores. José Piñera lo impuso en 1980 con el decreto ley 3.500 de la dictadura. Veinte años de gobiernos de la Concertación lo administraron: en 2008, Michelle Bachelet creó pensiones solidarias pagadas por el Estado, que aliviaron la miseria sin tocar el negocio.
Gabriel Boric llegó a La Moneda en 2022 con el fin de las AFP en su programa. Su proyecto original, de noviembre de ese año, creaba un administrador público de los fondos y destinaba todo el nuevo aporte de los empleadores a un seguro social.
En enero de 2025, la ministra del Trabajo Jeannette Jara, militante comunista, negoció con la derecha en el Senado junto al ministro de Hacienda Mario Marcel, y cedió lo esencial: no hubo fin de las AFP ni administrador público, y 4,5 de los 8,5 puntos del nuevo aporte de los empleadores van a las cuentas que manejan las AFP, es decir, a las mismas administradoras que hoy especulan con el dinero de la gente.
La Ley 21.735 subió la Pensión Garantizada Universal y creó un seguro social, y Jara la celebró como “un importante hito”. No fue un aplazamiento cualquiera: fue el renuncio, firmado por una ministra del partido que más había exigido terminar con las AFP.
El economista Andrés Solimano, autor de Pensiones a la chilena, sostiene que el sistema está agotado y que hay que derogar el decreto ley 3.500. Manuel Riesco, del CENDA, ha demostrado que lo que hoy cotizan los trabajadores supera con creces lo que se paga en pensiones.
Con un sistema de reparto, en que los trabajadores activos financian a los jubilados, se podrían pagar mejores pensiones sin tocar el ahorro acumulado, que quedaría como reserva. Así, la pensión dependería del trabajo y de la solidaridad entre generaciones, no del humor de los mercados.
Mientras tanto, hay una medida inmediata. Hasta junio de 2026, las AFP acumularon ganancias por más de 377 mil millones de pesos, mientras especulaban con los ahorros de sus afiliados. Entonces, lo justo es que paguen un impuesto especial sobre esas ganancias, con prohibición expresa de cobrárselo después a los afiliados en las comisiones.
Lo recaudado iría a un fondo solidario, repartido entre los jubilados con un criterio simple: más para quienes menos reciben. La Unión Europea lo hizo en 2022 con las ganancias extraordinarias de las empresas de energía. Que las AFP contribuyan, por una vez, a las pensiones que dicen financiar.
Por eso el retiro no basta: hay que cerrar las AFP, crear un sistema público de reparto y sostener la movilización para imponerlo. NO+AFP fue una de las consignas de octubre de 2019. Las pensiones de un pueblo no pueden seguir jugándose en el casino financiero internacional.
Leopoldo Lavín Mujica
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia