Por Leopoldo Lavín Mujica
Una apuesta de 700 mil millones de dólares con el ahorro ajeno
El domingo 25 de octubre, El Mercurio dedicó dos páginas de Economía y Negocios a las AFP, además de su editorial y una columna de Reportajes, al desplome del Fondo E, que cayó alrededor de un 10,4 % entre enero y septiembre.
El reportaje de María José Tapia y Soledad Vial se tituló “La estrategia técnica y legal que diseñan las AFP”. El título dice mucho: el diario no solo informa sobre la estrategia de la industria, sino que la expone y la difunde sin someterla a un examen crítico suficiente.
¿En qué apostaron las AFP? En contratos financieros llamados swaps de tasas de interés, pactados con grandes bancos.
Las AFP acordaron cobrar una tasa fija y pagar una tasa variable, vinculada a las tasas de Estados Unidos. Si las tasas estadounidenses bajaban, ganaban; si subían, perdían. Apostaron, en definitiva, a que las tasas bajarían. Pero subieron y la apuesta les salió cara.
Las posiciones nominales rondaban los US$700.000 millones —tres veces el ahorro previsional chileno—, aunque esa cifra corresponde al monto de referencia de los contratos y no a dinero desembolsado íntegramente.
La explicación importa porque el propio editorial de El Mercurio invirtió el sentido de los contratos: afirmó que las AFP pagaban una tasa fija y recibían una variable. Esa descripción implicaría que ganaban cuando subían las tasas, precisamente lo contrario de la posición descrita en el reportaje. No es un detalle menor: cambia la comprensión de la operación y de sus riesgos.
El Mercurio: Dos páginas para las AFP, ninguna voz para los afiliados
La mayor parte de las voces citadas en el reportaje aparecen protegidas por el anonimato: “un gerente”, “un ejecutivo”, “una administradora”. Las AFP declinaron dar entrevistas para evitar que alguien se convirtiera en “el niño símbolo” de las pérdidas.
En cambio, no hay una presencia equivalente de afiliados, pensionados ni economistas críticos capaces de interrogar el funcionamiento del sistema. Los administradores hablan; quienes soportan las consecuencias quedan fuera de escena.
La tesis de la industria encuentra eco en el editorial: habría caído el valor del fondo, no necesariamente la pensión, y los efectos serían “acotados y, bajo ciertas consideraciones, inexistentes”. Pero para quien debe pensionarse ahora, la distinción puede ser decisiva.
El reportaje plantea el ejemplo de una persona que se jubiló en enero con una pensión de $100.000 y que hoy recibiría $98.200. Según la industria, quienes se retiraron al 30 de septiembre habrían visto caer su pensión cerca de un 3 %.
AFP Habitat pidió a la Superintendencia de Pensiones autorización para recalcular las pensiones de quienes se jubilaron durante el tercer trimestre.
Las pérdidas son de los trabajadores; la responsabilidad, de nadie
Un gerente reconoció que, si la apuesta se hubiese limitado a trece años, el Fondo E habría caído un 7 % en vez de un 10 %. “Ese 2 % extra que perdimos es resultado de una decisión de inversión que tomamos con convicción”, afirmó.
La frase es reveladora: se reconoce una decisión consciente, pero el costo principal no recae en quienes la tomaron. Las AFP habrían perdido unos US$20 millones de recursos propios por el encaje, mientras los afiliados perdieron cerca de US$7.700 millones.
El mismo gerente sostuvo que un excelente administrador acierta un poco más del 50 % de las veces y que uno malo acierta algo menos. La inversión previsional aparece así descrita como una actividad en que equivocarse forma parte del juego.
Sin embargo, el ahorro obligatorio de los trabajadores no es una apuesta voluntaria ni un capital de riesgo que puedan retirar cuando deseen. Es dinero acumulado durante décadas para financiar la vejez.
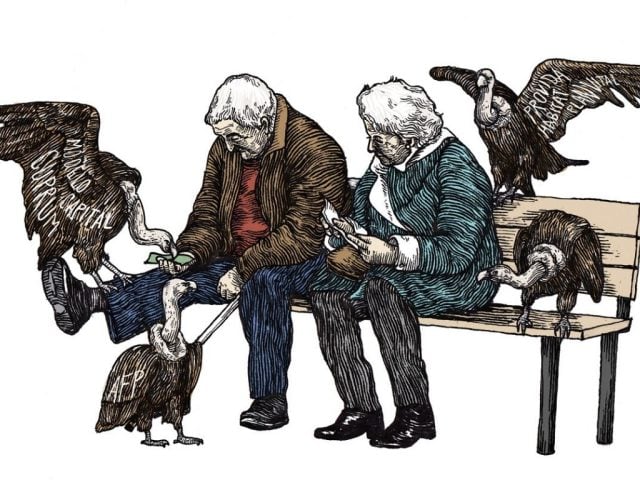
El casino tiene gerentes: El riesgo lo pagan los afiliados
El gerente se quejó de que, si se abriera la puerta a compensaciones, los demandantes harían fila hasta Coyhaique. Pero los jubilados que reciben menos de $353.000 mensuales ya hacen fila, aunque no necesariamente ante los tribunales: viven cada mes con pensiones insuficientes.
Las AFP cuentan con equipos jurídicos para defenderse de los recursos de protección y enfrentar los procesos de la Superintendencia. Los afiliados, en cambio, deben organizarse y costear por su cuenta la defensa de sus derechos.
La asimetría es brutal. Los administradores deciden cómo exponer los ahorros; los trabajadores absorben las pérdidas y después deben demostrar que hubo responsabilidad.
La industria presenta la incertidumbre como una característica inevitable de los mercados, mientras el sistema obliga a millones de personas a entregar sus cotizaciones a gestores privados que no pueden garantizarles una pensión digna.
El cinismo previsional: Cuando la apuesta falla, el trabajador debe esperar
La caída del Fondo E, considerado el más conservador, alcanzó aproximadamente un 10,39 % entre enero y septiembre de 2026, tras las apuestas fallidas de las AFP en contratos derivados vinculados a las tasas de interés estadounidenses.
¿La respuesta del Gobierno y de la industria? Pedirles a los trabajadores que están por jubilar que posterguen su retiro y esperen a que los mercados se recuperen.
El Gobierno llamó a evaluar el aplazamiento de la jubilación por varios meses, mientras desde la industria también se difundieron recomendaciones de postergar la decisión hasta que los mercados se estabilicen.
He aquí el cinismo del neoliberalismo chileno en toda su crudeza: las AFP especulan con el ahorro obligatorio de millones de trabajadores, pero cuando sus apuestas fracasan, la factura se la pasan a quienes han trabajado toda una vida. Los gerentes deciden; los afiliados pierden.
Los administradores conservan el poder sobre el dinero ajeno; los futuros jubilados deben sacrificar meses de vida laboral para intentar recuperar lo perdido. Y todo esto se presenta como una consecuencia natural de los mercados, como si no hubiera decisiones empresariales, responsabilidades regulatorias ni intereses económicos detrás.
El trabajador cotiza obligatoriamente, no puede disponer libremente de sus ahorros y, cuando llega el momento de jubilarse, descubre que tampoco puede confiar en hacerlo sin exponerse a las apuestas de terceros. El neoliberalismo convierte un derecho social en una operación financiera, la vejez en una variable de ajuste y la irresponsabilidad de los administradores en un problema que debe resolver cada trabajador por su cuenta.
Después de décadas de cotizaciones, pretenden que los trabajadores paguen con su tiempo la recuperación de los mercados.
«Que los temas decanten»: La paciencia siempre se les exige a los jubilados
León Fernández de Castro, presidente de la Asociación de AFP, pidió que los temas “decanten” en tres ocasiones y llamó dos veces a “volver a la racionalidad”, como si las pérdidas de miles de millones fueran un vino que necesitara reposo.
También sostuvo que las pensiones quizá no habían caído y defendió que el sistema chileno “es un ejemplo en el mundo”, después de un viaje a Londres y Toronto para promoverlo. Mientras tanto, las pérdidas se presentan como un fenómeno de largo plazo y las recuperaciones de octubre se celebran con el argumento de que el fondo “ya ha subido tres puntos”.
La paciencia se les exige a quienes están cerca de jubilarse, no a quienes tomaron las decisiones de inversión. El tiempo supuestamente largo de los mercados se convierte en una carga inmediata para las personas que deben pagar arriendo, alimentos, medicamentos y cuentas con ingresos limitados.
El mercado es sagrado; reclamar derechos, un interés político
El editorial de El Mercurio admite que las AFP pudieron actuar “con imprudencia”, pero enseguida atribuye las críticas a un “interés político” y presenta el reparto como una alternativa que el país ya habría descartado.
Otro editorial del diario describe las protestas francesas como expresión de una población acostumbrada a exigir beneficios crecientes. La crítica a las AFP queda así encuadrada como ideológica, mientras la defensa de la capitalización individual se presenta como neutralidad económica.
En una columna, Sebastián Claro sostiene que la capitalización individual es “un anhelo en los países agobiados por la deuda”. La UDI, fundada por Jaime Guzmán, pidió renuncias. Pero, en esta crisis, El Mercurio parece más leal a las AFP que a la propia UDI: su prioridad es proteger la legitimidad del sistema, incluso cuando reconoce imprudencias y cuando los trabajadores cargan con pérdidas millonarias.
AFP: El ahorro obligatorio convertido en poder empresarial
El sistema de AFP fue impuesto en 1980 por José Piñera mediante el decreto ley 3.500. Desde entonces, las cotizaciones obligatorias se transformaron en un flujo de capital administrado privadamente y puesto al servicio de los grandes grupos económicos.
Este año, las AFP eligieron a 28 directores en 21 empresas abiertas, entre ellas Falabella, Latam y Parque Arauco. El dinero de los trabajadores no solo financia sus futuras pensiones: también entrega poder económico y corporativo a quienes lo administran.
No es extraño que la defensa del sistema ocupe un lugar tan destacado en un medio estrechamente conectado con el mundo empresarial y sus intereses. Cuando los ahorros de millones de personas se convierten en capital para las grandes compañías, la discusión previsional deja de ser exclusivamente técnica. Es también una disputa por el poder, por el destino de los recursos y por quién tiene derecho a decidir sobre ellos.
Boric prometió enterrar el neoliberalismo; su Gobierno terminó apuntalándolo
Durante dos décadas, la Concertación administró el modelo de capitalización individual sin desmontar sus pilares. En julio de 2021, Gabriel Boric prometió: “Si Chile fue la cuna del neoliberalismo, también será su tumba”.
En noviembre de 2022, su Gobierno presentó una propuesta que terminaba con las AFP como eje exclusivo del sistema, creaba un inversor público que competiría con los privados y destinaba toda la nueva cotización del empleador al seguro social.
Pero la promesa se fue diluyendo en la negociación política. El Gobierno terminó aceptando una reforma que mantuvo intactas a las AFP y preservó su papel central en la administración de los ahorros previsionales.
La reforma de Jara y Marcel: Un salvavidas para las AFP
En enero de 2025, Jeannette Jara y Mario Marcel acordaron con la derecha una reforma que no creó el inversor público y dejó a las AFP en el centro del sistema. De los 8,5 puntos de nueva cotización del empleador, 4,5 se destinan a cuentas gestionadas por las AFP.
Jara prometió presentar por separado la creación de un inversor público; Marcel sostuvo que la prioridad era “implementar esta reforma”. La iniciativa prometida nunca se materializó.
La derecha controlaba el Senado, pero el Gobierno celebró el acuerdo como “un importante hito”. El resultado fue una reforma que modificó componentes del sistema sin alterar su núcleo de poder. La continuidad del modelo no fue una fatalidad técnica: fue una decisión política.
La próxima apuesta ya está escrita en las reglas
Desde abril de 2027, la reforma reemplazará los fondos A-E por fondos generacionales según la edad de los afiliados.
Para las personas de 55 a 60 años, cercanas a la jubilación, la Superintendencia de Pensiones y el Consejo Técnico de Inversiones establecen horizontes de exposición que, según lo descrito en la discusión, serían comparables a los que estuvieron detrás del daño al Fondo E.
El presidente de la Asociación de AFP defendió esos plazos: “Si la propia regulación está recogiendo los mismos plazos, es por algo”.
El Consejo Técnico está presidido por Nicolás Eyzaguirre, exministro de Hacienda de los gobiernos de Ricardo Lagos y Michelle Bachelet. El propio editorial de El Mercurio reconoce que el organismo no reaccionó frente a las advertencias.
La pregunta es inevitable: si había señales de riesgo, ¿por qué no se actuó a tiempo y quién responde por la exposición de los ahorros?
La Concertación también garantiza la continuidad del modelo
El fracaso no se reduce a una operación financiera ni a una administración puntual. La Concertación mantuvo el sistema durante veinte años; después, los gobiernos que prometieron superarlo terminaron preservando sus estructuras esenciales.
Las reformas parciales no han eliminado la subordinación de las pensiones a la lógica de rentabilidad financiera ni el poder de las administradoras sobre el ahorro obligatorio.
La promesa de que la competencia privada y la gestión profesional producirían mejores pensiones convive con un hecho incómodo: los trabajadores asumen el riesgo de las decisiones de inversión sin controlar esas decisiones.
El neoliberalismo exige responsabilidad individual a quienes menos poder tienen y ofrece protección institucional a quienes administran el capital.
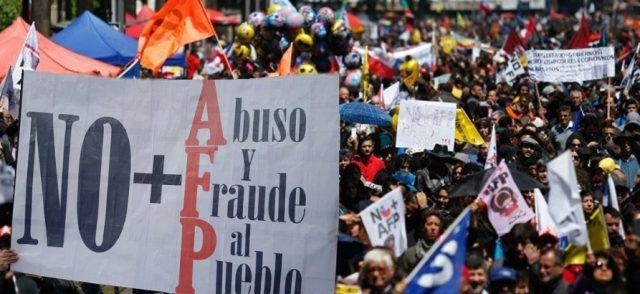
NO+AFP: El ahorro de los trabajadores no es un casino
El 18 de octubre, Luis Mesina, vocero de NO+AFP, volvió a plantear una exigencia elemental: “El ahorro obligatorio de millones de trabajadores no es un casino”.
La campaña pide auditorías, acciones civiles e investigación de la Superintendencia, con decisiones y responsables identificados ante los tribunales. No basta con que las autoridades lamenten las pérdidas o recomienden esperar a que el mercado se recupere.
Manuel Riesco, vicepresidente de CENDA, estima que desde 1981 el ahorro neto de los trabajadores ha rentado apenas un 0,6 % anual en dólares y propone terminar con la cotización obligatoria en cuentas individuales y permitir el retorno voluntario al IPS.
La consigna de octubre de 2019 —NO+AFP— encuentra así nuevos argumentos: la crisis no es una anomalía aislada, sino la expresión de un sistema que convierte la seguridad social en negocio financiero.
La única especulación que incomoda a El Mercurio es la crítica a las AFP
El editorial advierte que “deben evitarse las especulaciones”, pero su blanco son las críticas a las AFP, no las apuestas financieras realizadas con el ahorro obligatorio.
El diario pide prudencia a quienes denuncian, mientras minimiza los riesgos asumidos por los administradores y reproduce los argumentos de la industria.
La especulación financiera aparece como una decisión técnica; la exigencia de rendición de cuentas, como una maniobra política.
La pregunta ya no es solo quién calculó mal las tasas de interés. Es quién tiene el poder de arriesgar el futuro de millones de personas sin asumir una responsabilidad proporcional a las consecuencias.
Leopoldo Lavín Mujica
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia