La mina de cobre y molibdeno en Atacama añadirá 34.000 toneladas diarias de capacidad de procesamiento. El proyecto que debe cumplir con la normativa ambiental vigente, deja intacta la pregunta de fondo: ¿por qué Chile sigue exportando concentrados en lugar de industrializar su mineral?
El Ciudadano
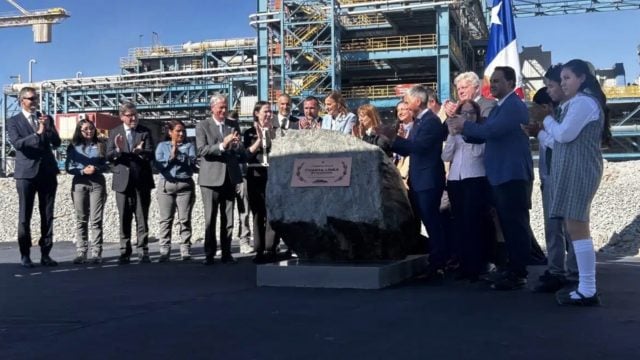
La minería chilena celebró esta semana un hito que sus accionistas internacionales presentaron como una señal inequívoca de confianza en el país. KGHM Polska Miedź, de Polonia, y South32, de Australia, colocaron la primera piedra de la Cuarta Línea de Molienda en la mina Sierra Gorda, en la Región de Antofagasta, una inversión de 725 millones de dólares que elevará la capacidad de procesamiento de la operación de 130.000 a 165.000 toneladas diarias, un incremento del 26%.
El proyecto, cuya construcción formal arranca en enero de 2027 y que alcanzará plena capacidad en el segundo semestre de 2030, proyecta elevar la producción anual de cobre desde las 220.000 toneladas actuales hasta cerca de 277.000 toneladas en equivalente, además de producir 6.000 toneladas de molibdeno, 58.000 onzas de oro y 1,7 millones de onzas de plata como subproductos. Los accionistas esperan que los costos operativos unitarios (C1) caigan alrededor de un 10% gracias a las economías de escala, consolidando a Sierra Gorda entre las quince minas de cobre más productivas del mundo.
La ceremonia contó con la presencia del Presidente José Antonio Kast, quien destacó la generación de más de 900 empleos directos y alrededor de 3.800 indirectos durante la fase de construcción, enmarcando el anuncio dentro del programa gubernamental «Chile Despega». «Consideramos a Chile como un país con una experiencia minera excepcional y un rol duradero en la industria mundial del cobre», afirmó Remigiusz Paszkiewicz, CEO de KGHM.
Sin embargo, detrás del optimismo oficial, el proyecto deja sin resolver las tensiones estructurales que han marcado a la minería chilena durante décadas.
Un historial ambiental que exige vigilancia
Sierra Gorda SCM no es un actor sin pasado en materia de cumplimiento ambiental. La Superintendencia del Medio Ambiente (SMA) inició en 2016 un procedimiento sancionatorio contra la minera a raíz de una serie de denuncias. Entre los cargos formulados figuraban la falta de canales de desvío de aguas lluvia en el botadero de estériles y en el rajo de la mina, la ausencia de pavimentación en caminos comprometidos, la falta de un plan para evitar niveles de material particulado MP 10 y MP 2,5, y el transporte de concentrado de cobre por rutas no autorizadas en su Resolución de Calificación Ambiental (RCA).
El expediente se cerró en 2020 con un Programa de Cumplimiento, pero el episodio ilustra un patrón recurrente en la gran minería del norte chileno: proyectos que operan al límite de sus permisos ambientales y que requieren la intervención del regulador para corregir desviaciones.
La ampliación de Sierra Gorda ha sido evaluada ambientalmente e ingresó al Sistema de Evaluación de Impacto Ambiental (SEIA) conforme a lo establecido en la Ley N°19.300 sobre Bases Generales del Medio Ambiente. La empresa destaca que la operación utiliza 100% agua de mar y que su abastecimiento eléctrico es 100% renovable, elementos que mitigan su huella hídrica y de carbono en una región donde el estrés hídrico es severo.
No obstante, el acuífero de Sierra Gorda ya muestra signos de presión. Documentos del SEIA reconocen «aumentos del nivel piezométrico» en el entorno de instalaciones mineras de la zona, atribuibles a infiltraciones históricas y operativas. Aunque estos impactos han sido calificados como «negativos no significativos», la acumulación de operaciones en la cuenca —Mantos Blancos, Algorta Norte y la propia Sierra Gorda, entre otras— configura un escenario de vigilancia permanente. La SMA ha formulado cargos graves contra otros proyectos en la misma comuna por exceder la capacidad autorizada de pozas de evaporación, con riesgo de filtraciones al suelo y a las aguas subterráneas.
El respeto irrestricto a la legislación vigente no es un obstáculo para el desarrollo minero: es su condición de legitimidad. Cualquier expansión que ignore los límites impuestos por las RCA —o que los interprete con laxitud— compromete no solo el entorno, sino también la viabilidad social y regulatoria de toda la industria.
El espejismo del concentrado
La Cuarta Línea de Molienda producirá más concentrado de cobre. Ese concentrado, con un contenido de cobre que rara vez supera el 30%, será embarcado hacia fundiciones extranjeras —fundamentalmente en Asia— donde se transformará en cátodos de cobre refinado, generando allí el valor industrial, los empleos calificados y la captura de subproductos que Chile podría desarrollar en su propio territorio.
La Comisión Chilena del Cobre (Cochilco) lo ha advertido con crudeza: Chile sigue siendo un proveedor relevante de concentrados, «aunque con baja capacidad para capturar valor agregado, debido a la limitada inversión en fundición y la dependencia de exportaciones de productos poco elaborados». Entre 1990 y 2024, la participación de los concentrados en la producción nacional de cobre pasó del 16% al 60%, y la proyección es que alcance el 77% en 2040. Mientras tanto, la capacidad global de fundición crecerá un 38,6% entre 2024 y 2040, liderada por China e India, mientras Chile quedaría rezagado con un crecimiento «casi nulo» en su capacidad instalada.
El resultado es una asimetría que no puede ignorarse: Chile exporta concentrados por 24.322 millones de dólares, pero las exportaciones totales de cobre —incluyendo refinado— alcanzan los 43.433 millones. La diferencia, más de 19.000 millones de dólares, representa el valor que se crea fuera de las fronteras chilenas.
.Mientras la industrialización que Chile necesita en fundiciones y refinerías no ocurra, cada nueva línea de molienda será celebrada como una victoria. Pero será, también, una nueva confirmación de que Chile sigue vendiendo su riqueza mineral al mundo sin quedarse con la parte que realmente importa.
El Ciudadano
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia