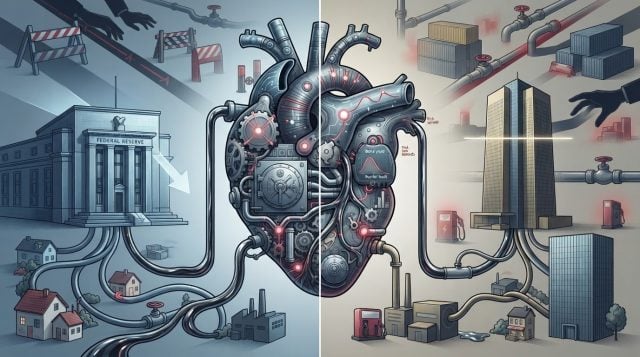
Originalbeitrag: La Fed recorta y el BCE se queda quieto: la prudencia que anticipó J. Safra Sarasin choca con el riesgo laboral
Die Schweizer Bank hielt es für unnötig, im Oktober schnelle Änderungen vorzunehmen, und erwartete eine Pause der EZB; la Fed senkt die Zinsen, während die EZB stillhält: Die von J. Safra Sarasin vorhergesagte Vorsicht steht im Widerspruch zu den Arbeitsrisiken, während die Herzen des Finanzsystems weiter Anpassungen vornehmen, während Angebot und Nachfrage von den Herkunftspunkten der Lieferketten weiterhin gestört sind.
Von Bruno Sommer
Die Zentralbanken der beiden größten entwickelten Volkswirtschaften schlossen die Woche mit einer divergierenden Botschaft. Die Federal Reserve senkte die Zinsen um 25 Basispunkte auf einen Bereich von 3,75%-4,00%, während die Europäische Zentralbank ihre drei Leitzinsen zum dritten Mal in Folge unverändert ließ. Die Entscheidung der USA stand im Kontrast zu dem vorsichtigen Szenario, das Karsten Junius, Chefökonom und Leiter der wirtschaftlichen Forschungsanalyse der Bank J. Safra Sarasin, skizziert hatte, der der Meinung war, dass keiner der beiden Zentralbanken im Oktober hastig die Zinsen erhöhen müsse.
In einem Bericht vor den Sitzungen hielt Junius fest, dass trotz der anhaltenden Inflationsrisiken die Fed und die EZB den inflationsdruck durch die Energiepreise und die Auswirkungen der Verschärfung der finanziellen Bedingungen abwägen sollten. Für den Ökonomen sprach dieses Gleichgewicht für Geduld: Die EZB würde die Zinsen unverändert lassen und die Fed könnte es sich leisten, abzuwarten. Die Schweizer Bank erwog sogar die Möglichkeit, dass der nächste Schritt der Fed eine Erhöhung im Dezember sein könnte, mit einem Endzinssatz im Bereich von 4,75%-5,00%.
Die Realität war jedoch anders. Die Fed setzte ihre zweite Zinssenkung in Folge um und rechtfertigte die Entscheidung mit der Begründung, dass, auch wenn die Inflation „weiterhin hoch“ sei, die Risiken für die Beschäftigung zugenommen hätten. Die Arbeitslosenquote betrug 4,3%, und das Beschäftigungswachstum stagnierte praktisch. Die Maßnahme war nicht einstimmig: Zwei Mitglieder stimmten dagegen, einer für eine Senkung um 50 Basispunkte und ein anderer für die Beibehaltung der Zinsen. Die US-Verbraucherpreisinflation blieb mit 3,0% im Jahresvergleich sowohl insgesamt als auch in der Kernbetrachtung stabil, mit einem Anstieg von 4,1% bei den Benzinpreisen und 1,5% im Energieindex.
Die EZB hingegen hielt sich an das von Junius vorhergesagte Skript. Die Beibehaltung der Zinsen war konsistent mit einer Inflationsrate in der Eurozone, die im Oktober auf 2,1% sank, nahe dem Ziel von 2%, unterstützt durch einen Rückgang der Energiekosten um 1,0%. Hinzu kam die selbstverstärkende Verschärfung der finanziellen Bedingungen in der Eurozone, verursacht durch fiskalische Bedenken in Frankreich, die die Renditen von Staatsanleihen erhöhten und die Spreads der Peripherieländer erweiterten. Dieses Umfeld reduzierte die Dringlichkeit einer weiteren Anpassung durch Frankfurt.
Die Divergenz hinterlässt eine klare Botschaft für die Märkte: Die Fed priorisierte die aufkommende Schwäche des Arbeitsmarktes gegenüber einer immer noch über dem Ziel liegenden Inflation, während die EZB sich eine Pause leisten konnte, da die Inflation nah am Ziel war und die finanziellen Bedingungen bereits durch die Märkte unter Druck standen. Die von J. Safra Sarasin vorhergesagte Vorsicht fand somit ihren besten Ausdruck in Frankfurt; in Washington setzte sich die Dringlichkeit für den Arbeitsmarkt durch.
Analyse | Wenn die Anpassung vom Finanzkern und nicht vom Gleichgewicht zwischen Angebot und Nachfrage kommt
Die Divergenz zwischen der Fed und der EZB wirft eine unbequeme Frage auf: Inwieweit stammt die wirtschaftliche Anpassung von einem realen Gleichgewicht zwischen Angebot und Nachfrage, und inwieweit von den Bedingungen, die vom Herzen des Finanzsystems auferlegt werden? Wenn Zinsen, Liquidität, Risikoprämien und Sicherheiten durch politische Entscheidungen oder Marktstress bewegt werden, trägt die Kosten der Anpassung nicht unbedingt die, die die Ungleichgewichte schaffen. Besonders hart trifft es KMUs, verschuldete Haushalte und langfristige Investitionsprojekte, während Marktakteure mit größerer Marktmacht oder privilegierten Zugang zu Finanzierungen besser widerstehen können und sogar ihre relative Position ausbauen können.
Das Problem verschärft sich, wenn Angebot und Nachfrage bereits durch politische Interventionen, Konflikte oder Störungen in den Lieferketten verzerrt sind, die bestimmten Akteuren zugutekommen. In diesem Kontext kann die Geldpolitik die Nachfrageinflation bekämpfen, aber kaum die Angebotsinflation lösen. Die Erhöhung der Zinsen öffnet keinen Hafen, ersetzt keine Energiequelle und diversifiziert keine Lieferkette; oft verteilt sie lediglich die Kosten der Anpassung und kann die Einkommen der besser positionierten Akteure konsolidieren.
Es geht nicht darum, jeder politischen oder unternehmerischen Entscheidung eine allgemeine Absicht zuzuschreiben, sondern ein Designrisiko zu unterstreichen: Wenn die Anpassung vom Finanzkern ausgeht, während Angebot und Nachfrage weiterhin interveniert sind, gewinnt die Geldpolitik an makroökonomischer Disziplin, verliert aber an präziser Verteilung. Das Ergebnis könnte eine hartnäckigere Inflation, teurerer Kredit für die produktive Wirtschaft und eine zunehmende Marktkonzentration sein. Daher invalidiert die kritische Lesart nicht die Entscheidungen von Fed und EZB, unter Bedingungen der Fiskal-, Energie-, Wettbewerbspolitik und Diversifizierung der Lieferungen, aber sie konditioniert sie: Die finanziellen Anpassungen laufen Gefahr, den realen Anpassungen vorzuschreiben, anstatt sie zu begleiten.
Von Bruno Sommer
