Originalbeitrag: ICE desafía el dominio de Nueva York con futuros diarios para lingotes de metales preciosos en Londres
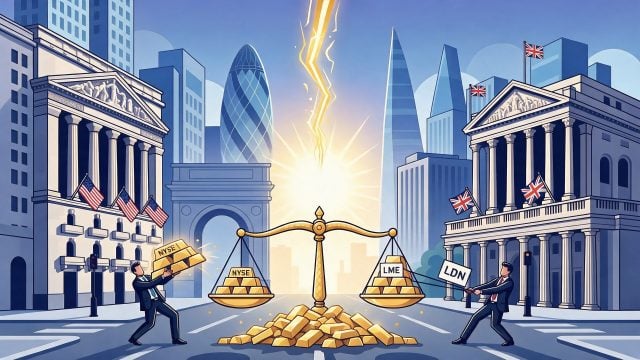
Die US-Börse startet physisch abgerechnete Kontrakte für Gold, Silber, Platin und Palladium und setzt auf die Lagerinfrastruktur der City, um die Edelmetallindustrie anzuziehen. Die Liquidität bleibt jedoch ein ungelöstes Rätsel. ICE stellt New York mit täglichen Futures für Edelmetallbarren in London entgegen und tritt somit COMEX gegenüber.
Von Bruno Sommer Catalán
LONDON– Die Intercontinental Exchange Inc. (ICE) hat in dieser Woche den Handel mit täglichen Edelmetall-Futures in London aufgenommen, was einen direkten Schritt in den größten Markt für Edelmetallbarren der Welt darstellt, wo der außerbörsliche Handel (OTC) mehr als 190 Milliarden Dollar pro Tag bewegt und die Keller der City etwa 1,4 Billionen Dollar in Edelmetallen lagern.
Diese Initiative, die am 6. Oktober vom Financial Times bestätigt wurde, positioniert ICE – Eigentümer der New Yorker Börse – in direkter Konkurrenz zu CME Group, deren Goldkontrakte auf COMEX in der ersten Jahreshälfte durchschnittlich etwa 125 Milliarden Dollar tägliches Volumen erzielten. ICE möchte sich einen Teil dieses Flusses sichern, indem es Produzenten, Raffinierern und Händlern eine abgesicherte Möglichkeit anbietet, die die Spezifikationen des physischen Londoner Marktes widerspiegelt.
Marktspezifische Spezifikationen
Die neuen Verträge von ICE sind so konzipiert, dass sie die Mechanik des loco-London-Marktes widerspiegeln. Laut den Spezifikationen der Börse sind die Goldfutures 100 Feinunzen groß – die Standardgröße der 400-Unzen-Barren, die den Großhandelsmarkt dominieren – und aufgeteilt, um Absicherungen zu erleichtern. Platin wird in 50 Feinunzen und Palladium in 100 Feinunzen gehandelt. Alle sind für die physische Abrechnung ausgelegt, mit Lieferungen über in London anerkannte Lagerkonten, die von Mitgliedern der London Precious Metals Clearing Limited (LPMCL) betrieben werden.
Die Fälligkeiten reichen von derselben Tagesabrechnung bis zu sechs Monaten, und die Referenzpreise sind an die täglichen elektronischen Auktionen gekoppelt, die die ICE Benchmark Administration für die vier Metalle verwaltet. Die Abrechnung erfolgt über die Londoner ICE-Betriebsstätte, die auch die Brent-Öl-Futures verwaltet.
„Die Derivatemärkte sollen den physischen Markt unterstützen“, erklärte Chris Rhodes, Präsident von ICE Futures Europe. „Der physische Markt befindet sich in London. Wir glauben, dass es attraktiv sein könnte, wenn den Leuten ermöglicht wird, ihr Risiko auf eine andere Weise zu managen, insbesondere wenn dies an den Auktionspreis gebunden ist“.
Eine Geschichte gescheiterter Versuche
Der Start ist nicht ohne Skepsis. London hat bereits zweimal versucht, einen Goldfutures-Markt zu etablieren, beide Male ohne Erfolg. Der London Gold Futures Market war von 1982 bis 1985 aktiv, bevor er wegen mangelndem spekulativen Interesse geschlossen wurde. Zuletzt startete die London Metal Exchange (LME) 2017 ihr Projekt LMEprecious, das 2022 nach fünf Jahren mit „unbedeutenden“ Volumina eingestellt wurde. Auch ICE hatte 2017 einen ähnlichen Versuch, der nicht erfolgreich war.
Peter Zoellner, Präsident der London Bullion Market Association (LBMA), erkannte im Oktober 2025 an, dass diese Versuche „vielleicht verfrüht“ waren, betonte jedoch, dass der globale Markt von „zwei oder drei Handelszentren mit guter Liquidität“ profitieren würde. Ihrer Meinung nach ist der jetzige Kontext für ICEs Vorhaben entscheidend.
Der London-New York Preisunterschied und die Geopolitik des Goldes
Das Marktumfeld von 2026 hat Bedingungen geschaffen, die bei früheren Versuchen nicht vorhanden waren. Die Preisvolatilität zwischen London und New York – die im Januar die historische Prämie umkehrte, wobei Gold in London über dem COMEX-Future gehandelt wurde – hat die Nachfrage nach Absicherungsinstrumenten, die direkt an den physischen Londoner Preis gebunden sind, erhöht. Diese Verzerrungen wurden durch den Anstieg von Barrenströmen in die USA nach den Handelsmaßnahmen von April 2025 verstärkt, die dazu führten, dass Händler große Mengen Gold nach New York transferierten, während die Futures eine Prämie zum physischen Preis hatten.
Hinzu kommt ein Wandel in der Reservepolitik der Zentralbanken. Die Nederlandsche Bank übertrug zwischen März und August 2026 etwa 86 Tonnen Gold von New York und Ottawa nach London und verwies auf „wachsende geopolitische Instabilität“ und Bedenken über mögliche staatliche Maßnahmen. Diese Transaktion, die auf etwa 10 Milliarden Euro geschätzt wird, unterstreicht Londons Wahrnehmung als sicherere Verwahrungsjurisdiktion in einem Umfeld von Handels- und Haushaltskonflikten.
Inzwischen erreicht Gold historische Höchststände. Der Preis für das Metall lag Anfang Oktober bei 4.221 Dollar pro Unze, und der COMEX-Kontrakt für die Lieferung im Oktober schloss bei 4.159,20 Dollar. Zoellner führt den Anstieg auf Käufe durch Zentralbanken und Sorgen über die fiskalische Nachhaltigkeit großer Volkswirtschaften zurück. „Die Staatsverschuldung ist in die Höhe geschossen“, bemerkte er. „Global gesehen ändern sich die Wahrnehmungen von politischen Allianzen, Handelspolitik und fiskalischer und monetärer Politik“.
Wettbewerb und Herausforderungen
ICE steht nicht nur im Wettbewerb mit CME. Die Shanghai Metal Exchange und die Shanghai Gold Exchange haben an Bedeutung als Preisbildungszentren gewonnen, und das Vereinigte Königreich steht unter Druck, seine Infrastruktur zu modernisieren. Die Financial Conduct Authority (FCA) bewertet einen regulatorischen Rahmen für tokenisiertes Gold, der diese Produkte von den Regeln für kollektive Investmentfonds befreit, um Londons Relevanz gegenüber asiatischer Konkurrenz zu wahren. Die FCA schätzt, dass das Vereinigte Königreich etwa 70% des globalen Handelsvolumens mit Gold ausmacht, warnt jedoch, dass China sich zum Zentrum für Barren entwickeln möchte.
Das unmittelbare Hindernis für ICE ist die Liquidität. Weder die Börse noch der Bericht des FT gaben Daten über gehandelte Volumen oder offenes Interesse an. Ohne diese Metrik bleibt die Fähigkeit der neuen Kontrakte, Marktteilnehmer anzuziehen und die Preisverzerrungen zwischen London und New York zu verringern – das zentrale Argument für ihren Nutzen – unbewiesen. Im Future-Markt, wo Volumen Volumen schafft, war Londons historische Herausforderung genau das: die Händler zu überzeugen, die tiefen und liquiden COMEX-Verträge gegen eine neue, risikobehaftete Alternative einzutauschen, deren Profil noch zu definieren ist.
ICE setzt darauf, dass die Verbindung zu den bereits verwalteten Preisausschreibungen – an denen 20 Firmen beteiligt sind, darunter Jane Street, DRW, Goldman Sachs und Citi, mit täglichen Auktionsvolumina über 424.000 Unzen – ihr Kredibilitätsvorteil gegenüber früheren Versuchen verleiht. Die Frage ist, ob sich diese Preissicherungs-Kredibilität in Handelsvolumen niederschlagen wird.
Momentan beobachtet die Branche. Die Infrastruktur ist bereit, das makroökonomische Umfeld ist günstig und die Nachfrage nach Hedging in London war nie so offensichtlich. Was fehlt, ist die Bestätigung, dass der Markt bereit ist, dort zu handeln, wo das Metall lagert.
Von Bruno Sommer
El Ciudadano
COMEX, einfach erklärt: ist der führende Futures-Markt für Metalle in New York, der CME Group gehört. Hier werden Verträge für Gold, Silber, Kupfer und andere Metalle gehandelt: Vereinbarungen, um eine Menge Metall zu einem künftig festgelegten Preis zu kaufen oder zu verkaufen. Auch wenn das physische Metall nicht immer geliefert wird, dienen seine Preise als weltweite Referenz. Anders ausgedrückt: Es ist „die Metallbörse von New York“, und deshalb konkurriert ICE, wenn es New York herausfordert, tatsächlich gegen COMEX.
Obtén tu Pasaporte y apoya a El Ciudadano
Elimina la publicidad, accede a contenido exclusivo y sé parte de la comunidad.
Cancela en cualquier momento · Sin permanencia
Artículos Relacionados
Mexiko Erhebt 17 Strafanzeigen gegen die USA wegen Migrantensterbefällen unter ICE-Bewachung
Hace 3 meses